Fonds d’investissement vin : fonctionnement, frais et risques à vérifier
Un véhicule collectif dédié aux grands crus permet d’accéder au marché du vin sans choisir soi-même chaque bouteille, organiser le stockage ou gérer la revente. En contrepartie, l’investisseur délègue une part importante des décisions à un opérateur : sélection des domaines, calendrier d’achat, conservation, arbitrages et sortie. Avant d’y placer une part de son épargne, il faut donc comprendre ce que l’on achète réellement, combien cela coûte et quels risques restent à la charge de l’investisseur.
Ce que recouvre vraiment un véhicule collectif sur le vin
Le terme est souvent utilisé de manière large. Il peut désigner une société qui achète des caisses de grands crus pour le compte d’investisseurs, une plateforme spécialisée proposant des portefeuilles mutualisés, ou une structure plus formalisée avec des règles de gestion précises. Dans tous les cas, l’idée centrale reste la même : plusieurs investisseurs financent l’acquisition d’actifs viticoles, principalement des bouteilles recherchées, dans l’espoir de les revendre plus cher à moyen ou long terme.
Un placement adossé à des bouteilles, pas à une promesse abstraite
La première question à poser concerne la propriété économique des vins. Les bouteilles sont-elles clairement identifiées ? Sont-elles achetées en nom propre par une société, détenues pour le compte des investisseurs, ou simplement suivies dans un portefeuille interne ? Cette distinction change beaucoup de choses en cas de litige, de faillite de l’opérateur ou de désaccord sur la sortie.
Un dispositif sérieux doit pouvoir préciser les appellations visées, les millésimes, les formats, les lieux de stockage et les documents prouvant l’achat. Les grands crus de Bordeaux, de Bourgogne, de Champagne ou de la vallée du Rhône n’ont pas tous la même profondeur de marché. Un vin très prestigieux mais peu échangé peut être plus difficile à revendre qu’une référence moins spectaculaire mais plus liquide.
Le rôle central du gestionnaire
Dans ce type de placement, le savoir-faire du gestionnaire pèse lourd. Il doit acheter au bon prix, éviter les effets de mode, contrôler la provenance des bouteilles, arbitrer entre conservation et revente, puis trouver des acheteurs au moment opportun. L’investisseur ne mise donc pas seulement sur le vin : il mise aussi sur une méthode d’achat, un réseau professionnel et une discipline de gestion.
Il est utile de vérifier l’historique de l’équipe, ses partenaires logistiques, ses conditions de conservation et la manière dont les valorisations sont établies. Une performance affichée sur la base d’estimations internes n’a pas la même solidité qu’une performance calculée après ventes réelles, frais déduits.
Fonctionnement : de la collecte à la revente des bouteilles
Le parcours suit généralement quatre étapes : souscription, constitution du portefeuille, conservation, puis sortie. Chacune a des conséquences pratiques pour l’investisseur, notamment sur la durée d’immobilisation et la capacité à récupérer son capital.
Souscription et horizon de placement
L’investisseur verse une somme qui rejoint un portefeuille collectif ou un compartiment dédié. Le gestionnaire définit ensuite une stratégie : achats en primeur, grands crus déjà livrables, millésimes matures, diversification par régions ou concentration sur quelques références. L’horizon est rarement court. Le vin a besoin de temps pour gagner en rareté et en désirabilité ; une revente trop rapide peut être absorbée par les frais et l’écart entre prix d’achat et prix de vente.
Avant de souscrire, il faut demander si la sortie est possible à tout moment, à certaines dates seulement, ou uniquement à la liquidation du portefeuille. La liquidité est l’un des points les plus sous-estimés : posséder un actif recherché ne signifie pas pouvoir le vendre immédiatement au prix souhaité.
Conservation, assurance et traçabilité
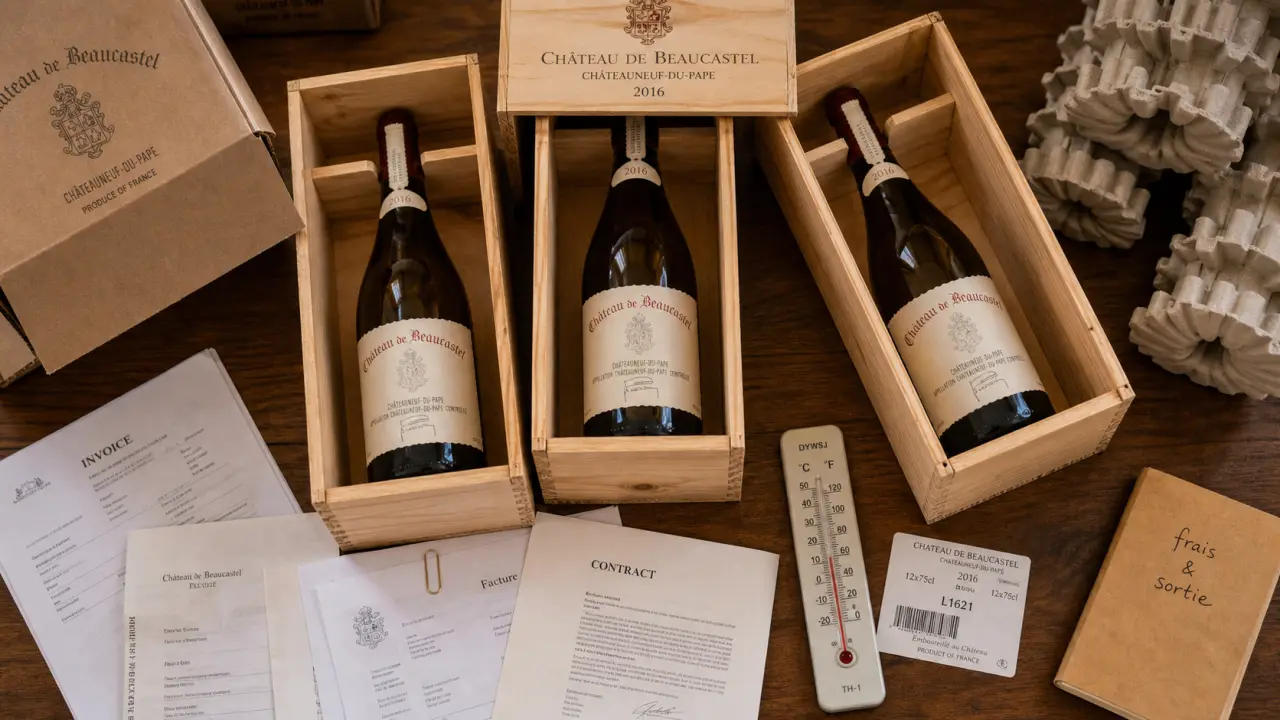
La valeur d’une bouteille dépend autant de son étiquette que de son historique de conservation. Température stable, hygrométrie adaptée, absence de lumière directe, caisses d’origine, transport maîtrisé : ces détails font partie de l’actif. Un vin mal conservé peut perdre une partie importante de son intérêt, même si le domaine et le millésime restent prestigieux.
La traçabilité doit donc être documentée. L’investisseur peut demander où les bouteilles sont entreposées, qui les assure, comment les mouvements sont enregistrés et si un inventaire indépendant est réalisé. La conservation n’est pas un simple service annexe : c’est une condition de revente.
Une bonne manière de raisonner consiste à créer sa propre jauge avant d’investir. D’un côté, on place les éléments qui augmentent la confiance : factures nominatives, entrepôt professionnel, assurance explicite, inventaires datés, prix de sortie observables. De l’autre, on place les zones floues : valorisation opaque, bouteilles non individualisées, promesse de rendement trop lisse, absence de calendrier de revente. Si l’aiguille penche surtout vers le flou, le problème n’est pas seulement le rendement espéré ; c’est la capacité même à mesurer ce que l’on possède.
Les frais à examiner avant de signer
Les frais peuvent transformer un placement séduisant sur le papier en investissement moyen. Ils doivent être lus ligne par ligne, car ils interviennent à différents moments : entrée, détention, gestion, stockage, assurance, revente et parfois performance.
| Type de frais | Ce qu’il rémunère | Point de vigilance |
|---|---|---|
| Frais d’entrée | Accès au dispositif, sélection initiale, commercialisation | Ils réduisent immédiatement le capital réellement investi dans les bouteilles |
| Frais de gestion | Suivi du portefeuille, arbitrages, administration | Ils s’appliquent souvent chaque année, même si la valeur ne progresse pas |
| Stockage et assurance | Conservation professionnelle, protection contre certains sinistres | Vérifier ce qui est inclus et ce qui reste à la charge de l’investisseur |
| Frais de sortie | Organisation de la revente, logistique, transaction | Ils diminuent le produit net récupéré lors de la cession |
| Commission de performance | Part prélevée sur le gain éventuel | Comprendre si elle est calculée avant ou après les autres frais |
Le rendement doit toujours être regardé net de frais
Un rendement brut n’a qu’un intérêt limité. Pour comparer avec une cave d’investissement détenue en direct, une assurance-vie, des actions ou de l’immobilier, il faut raisonner en rendement net, après frais récurrents et coûts de sortie. Un portefeuille qui progresse mais supporte plusieurs couches de frais peut finalement laisser une performance modeste.
Il faut aussi distinguer les frais visibles des coûts implicites. L’écart entre le prix auquel l’opérateur achète les vins et le prix auquel il pourrait les revendre immédiatement n’apparaît pas toujours comme une ligne de frais, mais il existe. Sur un marché de niche, le prix affiché n’est pas toujours le prix réellement exécutable.
Les risques spécifiques à ne pas minimiser
Le vin d’investissement n’évolue pas comme un livret réglementé ni comme un indice coté en continu. Son attrait vient de la rareté, de la réputation des domaines et de la demande internationale, mais ces qualités ne suppriment pas les risques.
Risque de marché et absence de garantie
La valeur d’un grand cru peut varier selon la conjoncture, les goûts des acheteurs, les notes des critiques, la qualité perçue d’un millésime ou la situation économique de grands marchés importateurs. Un domaine très recherché aujourd’hui peut connaître une période de moindre demande. À l’inverse, certaines régions peuvent gagner en intérêt, mais rien ne garantit que le portefeuille soit positionné au bon moment.
Il faut donc se méfier des discours qui présentent le vin comme une valeur refuge automatique. La rareté soutient certains prix, mais elle ne protège pas contre un achat trop cher, une mauvaise sélection ou un calendrier de revente défavorable.
Risque de liquidité et de contrepartie
La liquidité dépend du nombre d’acheteurs prêts à payer le prix demandé au moment précis où le portefeuille vend. Pour des volumes importants, la revente peut nécessiter du temps, des décotes ou le recours à plusieurs canaux : marchands, enchères, plateformes spécialisées, collectionneurs. Un investisseur qui a besoin de récupérer rapidement son argent peut être déçu par les délais.
Le risque de contrepartie concerne l’opérateur lui-même. Que se passe-t-il s’il cesse son activité ? Les bouteilles sont-elles séparées de son bilan ? Les investisseurs disposent-ils d’un droit identifiable ? Les contrats prévoient-ils une procédure claire ? Ces questions sont moins séduisantes qu’un tableau de performance, mais elles doivent être traitées avant de signer.
Risque fiscal et cadre réglementaire
La fiscalité dépend de la forme exacte du placement, de la détention, des montants en jeu et des modalités de revente. Un investisseur français doit éviter les raccourcis : une caisse détenue en direct, une part de société et un produit financier ne se traitent pas nécessairement de la même manière. En cas de doute, l’avis d’un professionnel du chiffre ou du patrimoine est préférable.
Il convient également de vérifier le cadre de commercialisation. Si le produit est présenté comme un placement financier, l’investisseur peut consulter les informations disponibles auprès de l’Autorité des marchés financiers et s’assurer que l’intermédiaire a le droit de proposer ce type d’offre au public français.
Pour quel profil et avec quelles précautions investir ?
Un fonds ou véhicule collectif sur le vin peut convenir à un investisseur déjà diversifié, curieux des actifs tangibles et prêt à immobiliser une part limitée de son patrimoine. Il ne devrait pas servir de réserve de sécurité ni de support unique d’épargne.
Avant d’investir, quelques vérifications simples permettent d’écarter les offres les plus fragiles :
- demander la liste des frais, y compris ceux de sortie et de stockage ;
- comprendre qui possède juridiquement les bouteilles ;
- vérifier la traçabilité, l’assurance et les conditions de conservation ;
- examiner les performances nettes réellement réalisées, pas seulement estimées ;
- identifier les conditions de revente et les délais possibles ;
- se méfier des rendements garantis ou présentés comme sans risque.
Le bon réflexe consiste à comparer cette solution avec l’achat en direct de grands crus. Le véhicule collectif apporte de la simplicité, une sélection déléguée et parfois un meilleur accès à certains lots. L’achat direct offre davantage de contrôle, mais impose de maîtriser la conservation, l’authentification et la revente. Le choix dépend donc moins de l’amour du vin que du niveau de délégation accepté.
Le vin peut enrichir une stratégie patrimoniale lorsqu’il est abordé avec méthode : horizon long, frais connus, opérateur solide, actifs identifiables et risque assumé. Sans ces garde-fous, l’élégance des grands crus ne suffit pas à faire un bon investissement.
- Vente de bouteille de vin ancienne : offrir un beau millésime sans risquer une bouteille décevante - 14 septembre 2026
- Prix du vin Savagnin : deux cuvées du Jura, deux styles, de 18 à 20,90 € - 12 septembre 2026
- La consommation de vin en France a chuté de plus de 60 % depuis les années 1960 - 11 septembre 2026