Plus-value latente : seuils, risques fiscaux et enjeux de gestion
La plus-value latente est la différence positive entre la valeur actuelle d’un actif et sa valeur d’entrée au bilan. Il s’agit d’un gain théorique qui demeure non réalisé tant que l’actif n’est pas cédé. Cette notion est centrale en gestion patrimoniale et comptable, car elle représente une richesse virtuelle qui n’impacte pas immédiatement la trésorerie.
Comprendre la plus-value latente : mécanisme et exemple
Une plus-value latente naît de l’appréciation d’un bien au fil du temps. Si une entreprise acquiert une machine industrielle pour 10 000 € et que celle-ci est estimée à 12 000 € quelques années plus tard, l’écart de 2 000 € constitue une plus-value latente. Ce gain reste invisible dans le compte de résultat tant que l’opération de vente n’est pas finalisée.
Testez vos connaissances sur les plus-values latentes
La distinction entre valeur comptable, fixée au coût d’acquisition, et valeur réelle, déterminée par le marché, est fondamentale. La comptabilité préserve ainsi sa neutralité face aux fluctuations des marchés en ne tenant compte que des gains définitivement acquis.
Le principe de prudence : pourquoi ces gains restent-ils invisibles ?
Le Code de commerce impose le principe de prudence, qui interdit d’enregistrer des bénéfices avant leur réalisation effective. À l’inverse, les moins-values latentes, sous forme de dépréciations, doivent être comptabilisées immédiatement. Cette dissymétrie protège les créanciers en évitant de surestimer la santé financière de l’entité.
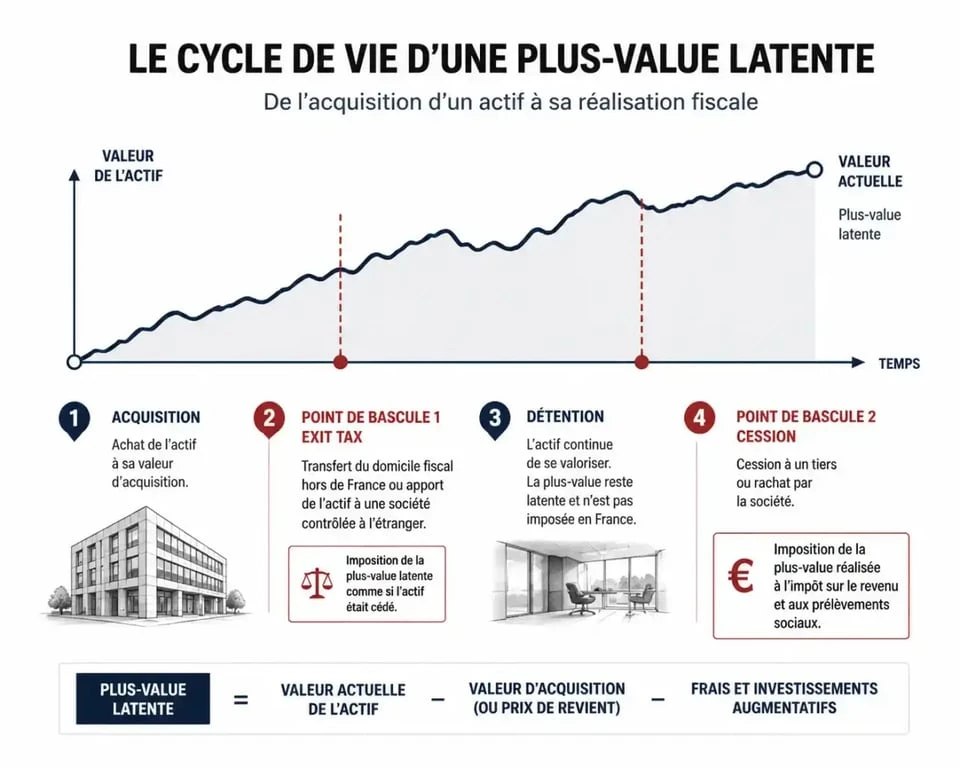
La plus-value latente attire l’attention des dirigeants sur la valeur réelle du patrimoine, tout en restant confinée dans les annexes des comptes. Ce décalage entre la réalité économique et la rigueur comptable incite parfois les gestionnaires à envisager des arbitrages pour transformer cette valeur en liquidités disponibles.
Quand la plus-value latente devient-elle imposable ?
La transformation d’une plus-value latente en plus-value réalisée déclenche l’imposition. Cela survient lors de la sortie du bien du bilan, par une vente, un apport ou une liquidation. Certains événements fiscaux spécifiques peuvent toutefois forcer cette imposition sans vente effective.
L’exit tax : un mécanisme de taxation à la sortie
L’article 167 bis du Code général des impôts (CGI) instaure l’exit tax pour limiter l’évasion fiscale lors d’un transfert de domicile fiscal hors de France. Ce dispositif cible les contribuables détenant des participations importantes. Vous êtes concerné si la valeur globale de vos titres excède 800 000 € ou si vous détenez au moins 50 % des bénéfices sociaux d’une société. Une condition de durée est requise : avoir été domicilié en France pendant au moins 6 des 10 dernières années.
Le sursis de paiement et les garanties
En cas de transfert vers un État membre de l’Union européenne ou un pays ayant conclu une convention d’assistance, le contribuable peut bénéficier d’un sursis de paiement. Pour les pays tiers non coopératifs, la constitution de garanties est impérative, représentant souvent 12,8 % du montant brut des plus-values. Le non-respect de ces obligations entraîne un rappel d’impôt immédiat et des pénalités.
La réévaluation libre : une exception pour améliorer son image financière
L’article 238 bis JB du CGI permet la réévaluation libre des actifs. Cette procédure autorise une entreprise à réévaluer la totalité de ses immobilisations corporelles et financières pour les inscrire à leur valeur réelle.
Cette opération permet d’afficher des capitaux propres renforcés, facilitant l’accès au crédit et améliorant la notation financière. Toutefois, l’écart de réévaluation est considéré comme un bénéfice d’exploitation imposable au taux normal. C’est une décision stratégique lourde, car elle implique un décaissement d’impôt immédiat pour un bénéfice purement comptable. Cette réévaluation ne peut être distribuée aux actionnaires et modifie durablement le plan d’amortissement des biens.
Vers une taxation des plus-values latentes lors des transmissions ?
Le débat sur la fiscalité des plus-values latentes s’intensifie, notamment pour les successions et donations. Actuellement, le décès permet une purge des plus-values latentes : le bénéficiaire reçoit le bien avec une nouvelle valeur d’entrée égale à la valeur vénale au jour du décès, effaçant ainsi l’impôt sur la plus-value antérieure.
Des propositions suggèrent de taxer ces plus-values au moment de la transmission pour mettre fin à ce qui est perçu comme une niche fiscale. Une telle réforme bouleverserait la gestion des patrimoines familiaux et obligerait les héritiers à anticiper une charge fiscale sur des biens dont ils n’ont pas encore perçu les fruits, renforçant la nécessité d’une planification successorale rigoureuse.
- Vente de bouteille de vin ancienne : offrir un beau millésime sans risquer une bouteille décevante - 14 septembre 2026
- Prix du vin Savagnin : deux cuvées du Jura, deux styles, de 18 à 20,90 € - 12 septembre 2026
- La consommation de vin en France a chuté de plus de 60 % depuis les années 1960 - 11 septembre 2026