Investir dans le vignoble : foncier, GFV ou SCPI viticole ?
Investir dans le vignoble attire autant les amateurs de vin que les investisseurs à la recherche d’un actif tangible. Mais acheter des vignes ne signifie pas forcément devenir vigneron, ni exploiter soi-même un domaine. Entre le foncier viticole, le GFV, la SCPI viticole ou la prise de participation, le capital demandé, le niveau de risque et l’implication changent fortement.
Le bon choix dépend surtout de trois paramètres : le budget disponible, l’horizon de placement et l’envie réelle de s’impliquer dans l’activité viticole. Un domaine peut devenir un projet entrepreneurial exigeant. Des parts de groupement peuvent, elles, offrir une exposition plus accessible à la vigne, avec une gestion déléguée.
Ce que recouvre vraiment un investissement viticole
Acheter des vignes, un domaine ou des parts : ce n’est pas le même métier
Le terme “investissement viticole” regroupe plusieurs réalités. L’achat de parcelles consiste à devenir propriétaire du foncier, souvent avec une mise en location à un exploitant via un bail rural viticole. L’investisseur perçoit alors un fermage, sans gérer directement la production.
L’achat d’un domaine viticole est beaucoup plus engageant. Il inclut généralement les terres, les bâtiments, le matériel, parfois le stock, la marque commerciale et l’équipe en place. Il faut alors piloter ou superviser la production, la commercialisation, les coûts, les recrutements, les relations avec les distributeurs et parfois l’œnotourisme.
Il existe aussi des solutions intermédiaires : prise de participation minoritaire dans une société d’exploitation, investissement égalitaire avec un vigneron, GFV ou SCPI viticole. Elles permettent d’entrer dans la filière sans porter seul l’ensemble des contraintes opérationnelles.
Domaine viticole et domaine vinicole : une nuance utile
Un domaine viticole renvoie d’abord à la vigne, au terroir et à la production de raisins. Un domaine vinicole élargit le sujet à la transformation, à l’élevage, à la mise en bouteille et à la commercialisation du vin. Dans les faits, beaucoup de propriétés combinent les deux dimensions, mais la distinction aide à comprendre ce que l’on achète : du foncier, une exploitation, une marque ou une activité commerciale complète.
Comparer les principales façons d’investir dans le vignoble
Avant de parler rendement, il faut comparer les véhicules d’investissement. Certains conviennent à un investisseur patrimonial qui veut diversifier son capital ; d’autres s’adressent plutôt à un repreneur ou à un entrepreneur prêt à s’impliquer dans la durée.
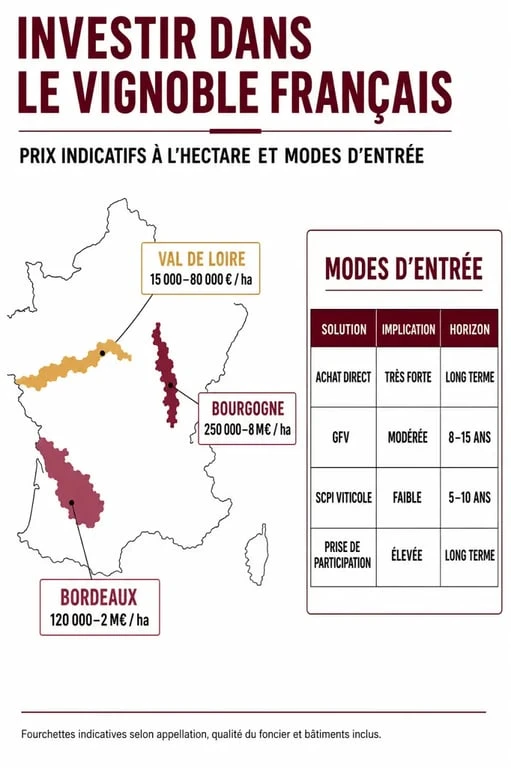
| Mode d’investissement | Niveau d’implication | Horizon conseillé | Points de vigilance |
|---|---|---|---|
| Achat de parcelles en direct | Faible à moyen si bail rural | Long terme | Prix de l’hectare, qualité du bail, liquidité à la revente |
| Achat d’un domaine viticole | Élevé | Très long terme | Gestion, trésorerie, équipe, commercialisation, aléas climatiques |
| Prise de participation | Moyen | Long terme | Gouvernance, pacte d’associés, compte courant, stratégie du gérant |
| GFV | Faible | 8 à 10 ans | Liquidité non garantie, responsabilité d’associé, frais |
| SCPI viticole | Très faible | 10 ans minimum | Frais, valorisation des parts, absence de garantie en capital |
Le GFV : une porte d’entrée accessible mais encadrée
Le Groupement Foncier Viticole permet à plusieurs investisseurs de détenir collectivement des vignes, louées à un exploitant. Selon les GFV, la souscription initiale peut commencer à 1 ou 2 parts. L’investisseur peut recevoir un revenu foncier, parfois un revenu en nature sous forme de bouteilles, selon les modalités prévues.
Ce modèle simplifie l’accès au vignoble, mais il ne supprime pas les risques. La liquidité des parts n’est pas garantie, l’horizon de placement est généralement de 8 à 10 ans, et certains frais doivent être lus attentivement : commission de commercialisation de 8 à 15 % HT ou TTC, commission annuelle de gestion de 750 à 2 500 €, droits d’enregistrement de 5 % avec un minimum de 25 € et un maximum de 125 €.
La SCPI viticole : déléguer encore davantage
La SCPI viticole vise les investisseurs qui veulent s’exposer au foncier ou à l’immobilier lié à la vigne sans sélectionner eux-mêmes une parcelle ou un domaine. Elle apporte une mutualisation, une gestion professionnelle et un ticket d’entrée souvent plus accessible qu’un achat direct. En contrepartie, l’investisseur accepte une durée longue, souvent 10 ans minimum, des frais et une liquidité dépendante du marché des parts.
Prix, rendement et régions : les vrais écarts à connaître
Le prix de l’hectare varie plus que le vin dans le verre
Le prestige de l’appellation influence fortement la valeur du foncier. Les vignes AOP se situent autour de 153 000 euros par hectare, tandis que les vignes hors AOP peuvent descendre autour de 15 000 euros par hectare. Mais ces repères masquent des écarts considérables selon la zone, la notoriété et la rareté.
En Bourgogne, notamment en Côte-d’Or et dans certains crus, les prix peuvent atteindre plusieurs millions d’euros par hectare. Dans certaines zones bordelaises et crus classés, ils peuvent dépasser 500 000 € par hectare. À l’inverse, le Val de Loire offre des niveaux plus étagés, entre 12 000 € et 300 000 € par hectare selon les appellations et les secteurs.
Le Val de Loire, une alternative patrimoniale crédible
Le Val de Loire séduit parce qu’il combine profondeur historique, diversité des appellations et accessibilité relative. C’est le quatrième vignoble français en surface, avec plus de 58 000 hectares et plus de 50 appellations d’origine contrôlée. Muscadet, Anjou, Saumur, Touraine, Sancerre, Vouvray ou Chinon ne répondent pas tous à la même logique de prix, de notoriété et de débouchés commerciaux.
Pour un investisseur, cette région peut offrir un meilleur rapport qualité/prix que les zones les plus tendues de Bourgogne ou de Bordeaux. Elle reste toutefois sélective : l’appellation ne fait pas tout. L’état des vignes, la qualité du sol, l’accès à l’eau, la réputation du vigneron, le mode de vente et la dynamique locale comptent autant que le nom sur l’étiquette.
Rendement : rester prudent et regarder la durée
Sur des cépages et domaines classiques, le rendement évoqué se situe souvent entre 1,5 % et 5 %. Cette fourchette dépend du bail, de la production, des coûts, de la valorisation du foncier et du mode de commercialisation : vente directe, circuit court, export, négoce ou distribution spécialisée.
Il faut donc éviter de comparer mécaniquement la vigne à un produit financier liquide. L’intérêt patrimonial réside souvent dans la combinaison entre revenu potentiel, conservation d’un actif réel et valorisation à long terme. Chaque année, environ 3 % des vignobles français voient leurs propriétaires céder leur patrimoine, ce qui rappelle que le marché existe, mais qu’il reste étroit et très dépendant de la qualité des actifs.
Risques à anticiper avant de signer
Climat, production et marché : trois risques indissociables
Le risque climatique est central : gel, grêle, sécheresse ou maladies peuvent affecter les rendements et donc les revenus. À cela s’ajoutent les évolutions de consommation, l’essor des vins bio, la demande pour des rouges plus légers ou des blancs plus frais, ainsi que la capacité du domaine à vendre au bon prix.
Investir dans le vignoble, c’est aussi lire un actif par strate. La première est visible : l’appellation, les rangs de vigne, le terroir. La deuxième est juridique : bail rural, durée, fermage, responsabilités. La troisième est économique : marge du domaine, réseau commercial, dépendance à un importateur ou à quelques clients. La quatrième est agronomique : âge des ceps, exposition, drainage, pression sanitaire. Un bon dossier n’est pas seulement un beau terroir ; c’est l’ensemble cohérent de ces éléments qui rend l’investissement robuste.
Liquidité et responsabilité : ne pas les sous-estimer
Le foncier viticole n’est pas un placement que l’on revend en quelques jours. Les parts de GFV ou de SCPI peuvent être plus simples à céder qu’un domaine entier, mais la liquidité n’est jamais garantie. Il faut donc investir avec une épargne dont on n’a pas besoin à court terme.
Dans un GFV, l’investisseur devient associé. Sa responsabilité, les règles de cession et les frais doivent être étudiés avant souscription. Certains produits affichent une classification MIF/RISQUE de 6/7, ce qui rappelle que le capital n’est pas garanti. La fiscalité peut être attractive, notamment avec une exonération partielle de 75 % des droits de succession via GFV sous conditions, mais elle ne doit pas être le seul moteur de décision.
Quel profil d’investisseur pour quel modèle ?
Un investisseur prudent, qui souhaite découvrir la vigne avec une gestion déléguée, regardera plutôt les GFV ou les SCPI viticoles. Il accepte un rendement modéré, des frais et une liquidité limitée, en échange d’une exposition patrimoniale plus simple à administrer.
Un investisseur disposant d’un capital plus important peut envisager l’achat de parcelles, surtout si un exploitant fiable est déjà en place avec un bail clair. Le point clé devient alors la qualité du foncier, le niveau du fermage, la cohérence du prix payé et la perspective de revente.
Enfin, l’achat d’un domaine ou la prise de participation dans une société d’exploitation s’adresse à des profils plus engagés. Il faut comprendre la gouvernance, le besoin en trésorerie, le rôle du gérant, les investissements à prévoir au chai ou à la vigne, et la stratégie commerciale. Dans ce cas, l’accompagnement par des professionnels du vin, du droit rural et du patrimoine devient presque indispensable.
La présence d’investisseurs étrangers, qui détiennent environ 2 % à 3 % du vignoble français, soit près de 15 000 hectares, montre l’attractivité de cet actif. Mais le marché reste sélectif : investir dans le vignoble n’a de sens que si l’on accepte le temps long, l’illiquidité et la part d’incertitude propre au vivant.
- Vente de bouteille de vin ancienne : offrir un beau millésime sans risquer une bouteille décevante - 14 septembre 2026
- Prix du vin Savagnin : deux cuvées du Jura, deux styles, de 18 à 20,90 € - 12 septembre 2026
- La consommation de vin en France a chuté de plus de 60 % depuis les années 1960 - 11 septembre 2026