Taxe alcool en 2026 : accise, CSS et calculs à connaître
La taxe alcool n’est pas un montant unique. En France, son niveau dépend de la catégorie de boisson, du volume, du titre alcoométrique, parfois de l’origine du produit et de taxes additionnelles comme la cotisation sécurité sociale. Pour un particulier, elle pèse sur le prix final. Pour un caviste, un restaurateur, un brasseur ou un producteur, elle change le prix d’achat réel, la facture et la marge.
Ce que recouvre vraiment la taxe sur l’alcool
Dans le langage courant, on parle de taxe alcool. En pratique, il faut distinguer plusieurs prélèvements. Le plus important est le droit d’accise, aussi appelé droit de consommation pour de nombreux alcools. C’est une fiscalité indirecte appliquée aux boissons alcoolisées, avec des règles différentes selon qu’il s’agit de vin, bière, spiritueux, produits intermédiaires, rhum ou vins doux naturels. La catégorie fiscale compte autant que le nom commercial.
Calculateur de taxe alcool
À ce droit peut s’ajouter la cotisation sécurité sociale, souvent abrégée CSS. Elle concerne certains alcools, notamment ceux titrant plus de 18 % vol. Son objectif n’est pas le même que celui de la TVA. La CSS relève d’une logique de santé publique, tandis que la TVA est une taxe générale sur la consommation. Les deux montants peuvent donc se cumuler sur une même bouteille.
Accise, CSS et TVA : trois logiques différentes
L’accise et la CSS sont des taxes spécifiques. Elles se calculent selon le type de produit, son volume et, pour beaucoup d’alcools forts, la quantité d’alcool pur. La TVA, elle, s’applique ensuite sur le prix de vente selon les règles habituelles, au taux de 20 % pour les boissons alcoolisées. Une bouteille peut donc intégrer une accise, une CSS et de la TVA, sans que ces montants soient toujours visibles séparément pour le consommateur final.
La personne qui supporte économiquement la taxe est souvent le client final, car elle est répercutée dans le prix. Mais celui qui la déclare et la reverse est généralement un opérateur professionnel : producteur, importateur, entrepositaire agréé, distributeur ou acteur soumis à déclaration douanière. Les douanes publient les tarifs applicables et les montants sont actualisés chaque année, avec une hausse plafonnée à 1,75 % pour les tarifs entrant en vigueur au 1er janvier 2026.
Les principaux taux à connaître pour chiffrer une boisson
Les montants ci-dessous donnent les repères utiles pour comprendre une facture ou préparer un calcul. Ils doivent toujours être rapprochés de la catégorie fiscale exacte du produit, car deux boissons visuellement proches peuvent relever de régimes différents. C’est particulièrement vrai pour les spiritueux, les produits intermédiaires et les bières, où le mode de calcul change selon la base retenue.
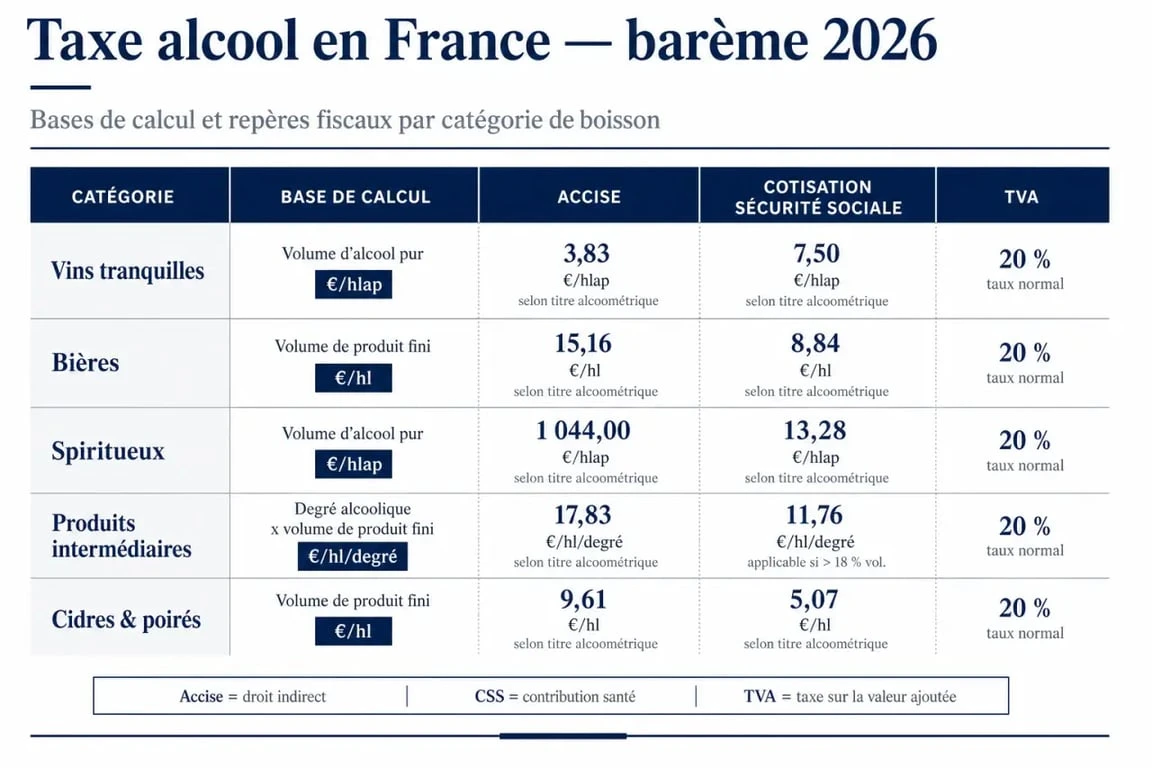
| Catégorie de boisson | Base de calcul | Tarif 2026 |
|---|---|---|
| Alcools et spiritueux titrant plus de 18 % vol. | Hectolitre d’alcool pur | 1 932,42 €/hlap |
| Cotisation sécurité sociale sur certains alcools de plus de 18 % vol. | Hectolitre d’alcool pur | 620,47 €/hlap |
| Produits intermédiaires titrant plus de 18 % vol. | Hectolitre de produit | 52,39 €/hl |
| Produits intermédiaires au taux réduit | Hectolitre de produit | 20,97 €/hl |
| Vins tranquilles | Hectolitre de produit | 4,19 €/hl |
| Vins mousseux | Hectolitre de produit | 10,38 €/hl |
| Bières de faible titre, jusqu’à 2,8 % vol. | Hectolitre par degré | 1,46 €/hl/degré |
| Bières, tarif réduit selon conditions | Hectolitre par degré | 4,12 €/hl/degré |
| Bières, tarif de référence | Hectolitre par degré | 8,24 €/hl/degré |
Pourquoi la catégorie fiscale compte autant
La difficulté ne vient pas seulement du taux, mais du choix de la bonne ligne. Un whisky, un rhum, une liqueur, un vin doux naturel, une bière forte ou un produit intermédiaire ne se calculent pas tous de la même manière. Certains tarifs s’expriment en €/hlap, d’autres en €/hl, et les bières utilisent une logique au degré. Avant de calculer, il faut donc identifier la nature réglementaire de la boisson, pas seulement son nom commercial.
La bonne approche consiste à chercher la clé de lecture fiscale du produit : son titre alcoométrique, sa famille, son éventuelle appellation, son origine et sa présentation. Une seule catégorie ouvre le bon barème. Cette étape évite une erreur fréquente, comme appliquer le tarif des spiritueux à un produit intermédiaire ou oublier qu’une bière se calcule par hectolitre et par degré. Pour un tableur de gestion, il vaut mieux créer une colonne “catégorie fiscale” avant même les colonnes “volume”, “degré” et “prix”.
Calculer le montant dû : la méthode simple
Pour les alcools calculés à l’hectolitre d’alcool pur, la formule repose sur trois éléments : le volume de la bouteille, son degré d’alcool et le tarif applicable. L’hectolitre d’alcool pur, ou hlap, correspond à 100 litres d’alcool pur. Une bouteille de 70 cl à 40 % vol. contient donc 0,70 litre × 40 %, soit 0,28 litre d’alcool pur. En hectolitres d’alcool pur, cela donne 0,0028 hlap. Ce passage par l’alcool pur est ce qui rend le calcul précis.
Exemple avec une bouteille de spiritueux
Pour une bouteille de 70 cl à 40 %, soumise au droit de consommation de 1 932,42 €/hlap, le calcul est le suivant : 0,0028 × 1 932,42 = 5,41 € environ. Si la CSS de 620,47 €/hlap s’applique, elle représente 0,0028 × 620,47 = 1,74 € environ. Le total des taxes spécifiques approche alors 7,15 €, avant prise en compte de la TVA et du prix commercial. Sur une bouteille de ce type, l’écart entre coût de départ et coût réel devient vite visible.
Sur une bouteille vendue 42 € TTC, la TVA à 20 % représente 7 €, soit 16,67 % du prix TTC. Le droit d’accise de 5,41 € pèse environ 12,88 % du prix, et la CSS environ 4,14 %. Ces ordres de grandeur montrent pourquoi les taxes doivent être intégrées au prix de revient réel, surtout lorsqu’on calcule une marge en restauration ou en distribution. Le prix affiché ne suffit pas à mesurer la rentabilité.
Cas des produits au tarif par hectolitre
Pour un produit intermédiaire taxé à 52,39 €/hl, on raisonne sur le volume du produit et non sur l’alcool pur. Un hectolitre équivaut à 100 litres. Une bouteille de 75 cl représente donc 0,0075 hl. Le calcul devient 0,0075 × 52,39, soit environ 0,39 € de droit spécifique. Le raisonnement est simple, mais il change complètement selon que le tarif est exprimé en hl ou en hlap. Il faut donc vérifier l’unité avant de lancer la multiplication.
Les cas particuliers qui changent le calcul
Plusieurs familles de boissons alcoolisées bénéficient d’un traitement particulier ou d’un mode de calcul spécifique. C’est souvent là que naissent les erreurs de déclaration, de facturation ou de marge. Les écarts viennent rarement du calcul lui-même, mais d’une mauvaise lecture de la catégorie fiscale ou d’un tarif appliqué à la mauvaise base.
Rhums des DOM, tafia et régimes spécifiques
Les rhums des DOM et certains alcools à base d’alcool du cru disposent de lignes fiscales dédiées. On rencontre notamment des montants comme 966,75 €/hlap ou 599,31 €/hlap selon le prélèvement concerné et le régime applicable. Ces produits exigent donc une vérification attentive sur les tarifs des douanes, car leur traitement peut différer d’un spiritueux standard. Une même famille commerciale peut ainsi relever d’un traitement fiscal distinct.
VDN, VDL, AOP et produits intermédiaires
Les vins doux naturels, vins de liqueur et certains produits bénéficiant d’une appellation peuvent relever de catégories spécifiques. Un montant de 209,53 €/hl peut s’appliquer à certaines familles, tandis que d’autres produits intermédiaires relèvent des tarifs de 52,39 €/hl ou 20,97 €/hl. Le sigle ou l’appellation ne suffit pas. Il faut regarder le titre alcoométrique, le mode d’élaboration et le régime fiscal reconnu pour éviter une erreur de déclaration.
Bières : le degré compte autant que le volume
La bière se distingue par un calcul au degré et à l’hectolitre. Une bière faiblement alcoolisée jusqu’à 2,8 % vol. peut relever du tarif de 1,46 €/hl/degré. D’autres bières sont calculées à 4,12 €/hl/degré ou 8,24 €/hl/degré selon les conditions applicables, notamment le régime du producteur. Pour un brasseur, une variation de degré ou de volume annuel peut donc modifier sensiblement le montant dû. Le suivi du titrage est ici aussi important que le suivi des volumes.
Intégrer la taxe alcool dans le prix, la facture et la marge
Pour un professionnel, la taxe alcool ne doit pas être traitée comme un détail comptable. Elle modifie le prix d’achat réel, la comparaison entre fournisseurs et le seuil de rentabilité. Une bouteille apparemment moins chère peut devenir moins intéressante si les taxes, frais, remises et conditionnements ne sont pas ventilés correctement. Le bon prix n’est pas seulement le prix catalogue, c’est le prix complet.
La méthode la plus sûre consiste à raisonner en quatre étapes : identifier la catégorie fiscale, calculer les taxes spécifiques, ajouter les frais d’achat et appliquer ensuite la logique commerciale de marge et de TVA. Cette ventilation permet de comprendre si une baisse de marge vient du fournisseur, du dosage, d’une mauvaise catégorie fiscale ou d’un prix de vente mal ajusté. Elle aide aussi à comparer deux références qui semblent proches, mais dont le coût fiscal est très différent.
- Pour une facture fournisseur : vérifier si les droits sont inclus, détaillés ou répercutés dans le prix unitaire.
- Pour une déclaration : conserver le volume, le degré, la catégorie et le tarif utilisé.
- Pour un prix de vente : calculer le coût réel avant de fixer la marge brute.
- Pour un tableur : séparer accise, CSS, TVA et prix hors taxes afin d’éviter les doubles comptes.
Les montants étant actualisés chaque année, le bon réflexe est de consulter les barèmes officiels des douanes avant une déclaration, une mise à jour tarifaire ou une renégociation fournisseur. Pour les volumes importants, un fichier de calcul ou un logiciel de gestion limite les erreurs de conversion entre litre, hectolitre, degré et hlap. C’est le moyen le plus simple de garder une lecture claire du coût réel.
- Vente de bouteille de vin ancienne : offrir un beau millésime sans risquer une bouteille décevante - 14 septembre 2026
- Prix du vin Savagnin : deux cuvées du Jura, deux styles, de 18 à 20,90 € - 12 septembre 2026
- La consommation de vin en France a chuté de plus de 60 % depuis les années 1960 - 11 septembre 2026