Achat d’un domaine viticole : le prix des vignes ne suffit pas à évaluer l’affaire
Un domaine viticole s’achète en vérifiant ce que le prix comprend réellement : terres, vignes en production, bâtiments, matériel, stocks et activité commerciale. Avant de visiter, fixez votre budget global et demandez un dossier d’exploitation. Une propriété séduisante peut nécessiter des investissements importants ; une exploitation plus discrète peut mieux correspondre à votre projet de reprise.
Repérer les domaines à vendre qui correspondent à votre projet
Pour rechercher un vignoble à vendre en France, croisez les catalogues d’agences spécialisées, les plateformes de propriétés rurales et les réseaux locaux de transmission. Vinea Transaction présente des propriétés dans plusieurs régions françaises ; Ampelio se concentre sur le Val de Loire. Propriétés Rurales permet également de repérer du foncier et des exploitations. Faites confirmer la disponibilité du bien et son périmètre de vente avant tout déplacement.
Choisir une activité avant de choisir une demeure
Une installation professionnelle exige un outil de production adapté à vos compétences et à vos débouchés. Un investissement foncier suppose d’identifier qui exploitera les vignes et sous quel régime. Pour un projet résidentiel avec activité viticole, séparez le budget consacré à l’habitation de celui nécessaire à l’exploitation : la présence d’un château ou d’une bastide ne garantit pas la rentabilité.
L’œnotourisme demande aussi une analyse autonome. Des dépendances ne deviennent pas automatiquement des chambres d’hôtes ou un espace de réception : urbanisme, accessibilité, sécurité, travaux et demande touristique doivent être examinés.
Comparer les annonces sur une base identique
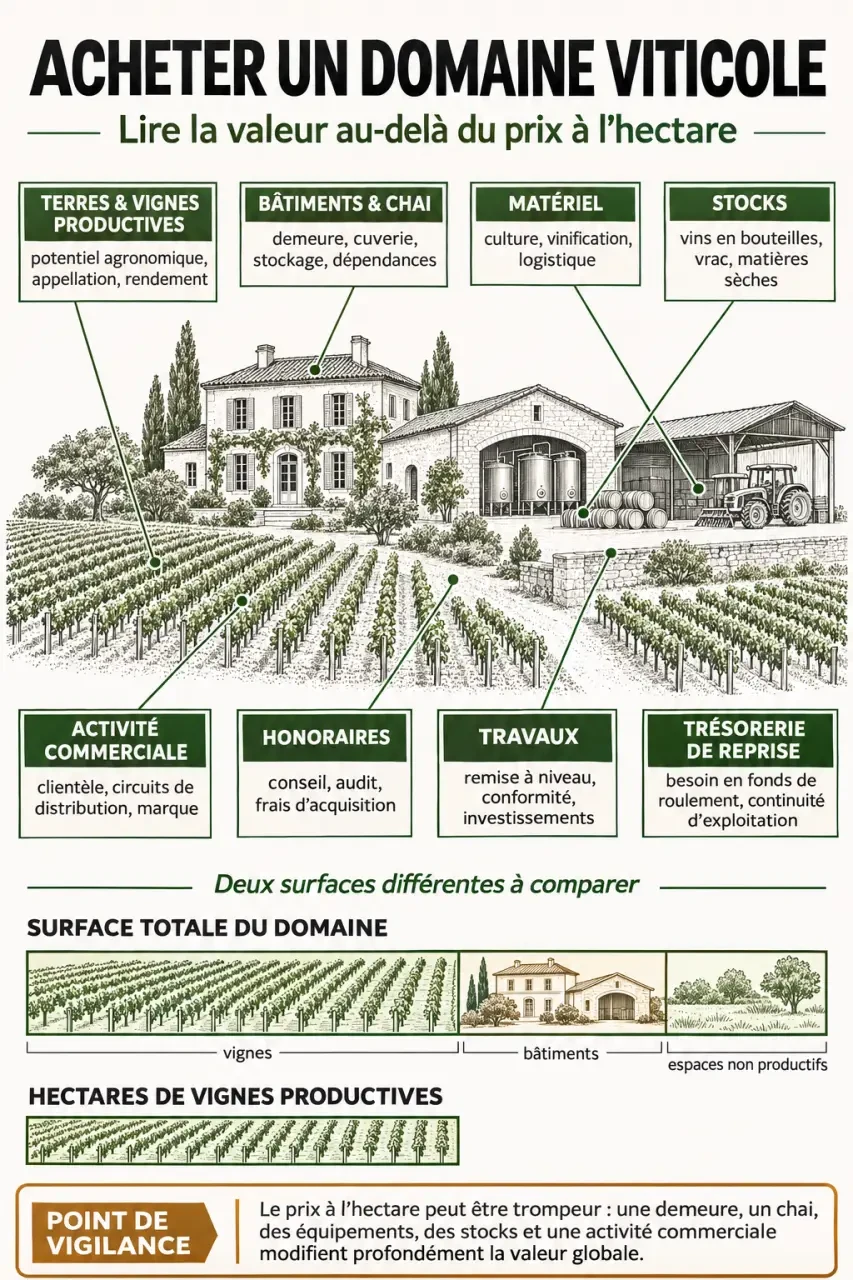
Ne confondez pas surface totale, surface plantée et surface effectivement productive. Une propriété de 13 ha dont 9 ha de vignes, comme certains biens présentés par Vinea Transaction, ne correspond pas à 13 ha de production. Demandez une fiche homogène pour chaque domaine retenu :
- Localisation, appellations, parcelles détenues et parcelles louées.
- Superficie productive, cépages, âge des vignes et récoltes récentes.
- Chai, stockage, matériel, habitation et dépendances inclus.
- Prix, honoraires, stocks, marque et contrats transmis.
- Équipe en place et accompagnement proposé par le cédant.
Comparer les régions et le budget sans fausser le prix à l’hectare
La région oriente votre recherche, mais l’appellation, l’état du vignoble et les débouchés affinent réellement la comparaison. Bordeaux, Bourgogne, Beaujolais, Rhône, Provence, Languedoc, Corse ou Val de Loire recouvrent des marchés distincts. À Cognac, examinez spécifiquement le modèle de production et les contrats associés plutôt que de transposer les critères d’un domaine vendant ses bouteilles.
Les repères publiés par Ampelio illustrent les écarts entre appellations du Val de Loire. Ils servent à situer le foncier, pas à chiffrer à eux seuls une exploitation complète. Leur actualité et leur pertinence locale doivent être confirmées.
| Appellation ou secteur | Repère de prix à l’hectare |
|---|---|
| Muscadet et Anjou | 10 000 € à 15 000 €/ha |
| Coteaux du Layon | 15 000 € à 22 000 €/ha |
| Saumur | 18 000 € à 25 000 €/ha |
| Saumur Champigny | 65 000 € à 72 000 €/ha |
| Saint-Nicolas-de-Bourgueil | 50 000 € à 60 000 €/ha |
| Bourgueil | 15 000 € à 25 000 €/ha |
| Chinon et Vouvray | 25 000 € à 35 000 €/ha |
| Montlouis | 15 000 € à 18 000 €/ha |
| Touraine Sauvignon | 12 000 € à 15 000 €/ha |
| Sancerre | 220 000 € à 350 000 €/ha |
Diviser le prix total d’un domaine par ses hectares de vignes donne un indicateur trompeur si la vente comprend une demeure, un chai équipé et des stocks commercialisables. Faites valoriser séparément ces composantes.
Le budget d’achat doit additionner prix, honoraires, frais d’acte, audits, financement, travaux immédiats et trésorerie de reprise. À titre d’illustration, un domaine présenté par Belles Demeures affiche 3 695 000 €, contre 3 519 048 € hors honoraires, avec 5 % TTC d’honoraires à la charge de l’acquéreur. Ce type d’écart doit être intégré dès la sélection.
Vérifier l’outil de production et la réalité des revenus
Marcher dans les parcelles et inspecter le chai
Organisez la visite avec un conseiller viticole ou un œnologue indépendant. Examinez l’état sanitaire, les pieds manquants, l’âge des plantations, les accès et la dispersion du parcellaire. Confrontez les rendements annoncés aux déclarations de récolte sur plusieurs millésimes. Vérifiez également l’exposition au gel, à la grêle, à la sécheresse, les assurances et les conditions d’accès à l’eau.
Au chai, contrôlez la capacité de vinification et de stockage, l’entretien du matériel, les installations électriques et la gestion des effluents. Une réserve foncière ne constitue pas une extension acquise : aptitude des sols, règles d’urbanisme, autorisations de plantation et conditions d’appellation restent à vérifier. Demandez aussi les justificatifs des certifications biologiques ou HVE ; une AOC ou une AOP désigne une appellation, pas une certification environnementale.
Distinguer chiffre d’affaires, résultat et trésorerie
Demandez les comptes de plusieurs exercices, les stocks par millésime, les marges par circuit de vente et les investissements différés. La vente directe, le négoce, l’export et les cafés, hôtels, restaurants n’impliquent ni les mêmes coûts commerciaux ni les mêmes délais de paiement. Faites retraiter les comptes par un expert-comptable agricole en intégrant votre rémunération, les remboursements et le renouvellement du matériel.
Le point souvent oublié est l’amorce du premier cycle d’exploitation. Établissez un calendrier mensuel entre la signature et les premiers encaissements : travaux dans les vignes, vendanges, élevage, mise en bouteille puis règlements clients. Un stock valorisé dans le prix n’est pas de l’argent immédiatement disponible. Ce calendrier révèle le besoin de trésorerie que le seul résultat annuel peut masquer.
Sécuriser l’offre, le financement et la transmission
Avant une offre engageante, faites préciser la forme de l’acquisition. Acheter du foncier et des équipements n’a pas les mêmes conséquences qu’acquérir les parts d’une société. Dans ce dernier cas, l’audit doit notamment examiner les dettes, engagements et risques fiscaux, sociaux ou environnementaux de la structure.
Le notaire et, selon le montage, un avocat doivent contrôler les titres, servitudes, baux ruraux et droits de préemption applicables, notamment ceux de la SAFER. La propriété des terres ne signifie pas nécessairement leur libre exploitation : un bail en cours peut encadrer durablement leur usage. Vérifiez aussi les autorisations éventuellement nécessaires au titre du contrôle des structures.
- Constituer le dossier : plans cadastraux, baux, comptes, inventaire du matériel, stocks, contrats commerciaux, documents sociaux et diagnostics applicables.
- Faire auditer : état des bâtiments, conformité de l’exploitation, situation foncière, risques et travaux à prévoir.
- Construire le financement : apport, emprunts, financement des stocks et réserve de trésorerie, avec un scénario de récolte ou de ventes dégradées.
- Négocier les conditions : périmètre exact, ajustement des stocks, garanties adaptées et conditions suspensives rédigées avec les conseils.
- Préparer la reprise : calendrier de passation, devenir des salariés, présentation aux clients et continuité des fournisseurs.
La meilleure prochaine étape consiste à adresser aux intermédiaires un cahier des charges court : budget global, régions, surface productive, modèle commercial et implication souhaitée. Demandez ensuite les dossiers complets des biens compatibles avant de programmer les visites. Un achat de domaine viticole solide repose sur une exploitation vérifiable, un financement soutenable et une transmission organisée, autant que sur la qualité du lieu.
- Classification officielle des vins de Bordeaux de 1855 : 88 crus, deux hiérarchies distinctes - 9 novembre 2026
- Vin rouge Chinon : du fruit léger à la cuvée de garde, choisir sans se tromper - 8 novembre 2026
- Achat d’un domaine viticole : le prix des vignes ne suffit pas à évaluer l’affaire - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Plateforme d’investissement vin : propriété, stockage et revente avant le rendement
 Premium grands crus : 5 critères pour acheter sans fragiliser la revente
 Prix de la Romanée-Conti : rareté, provenance et marché secondaire expliquent l’écart
 Château Margaux : prix par millésime et potentiel d’investissement