Cave à vin dans le logement ou en dépendance : le détail qui change tout
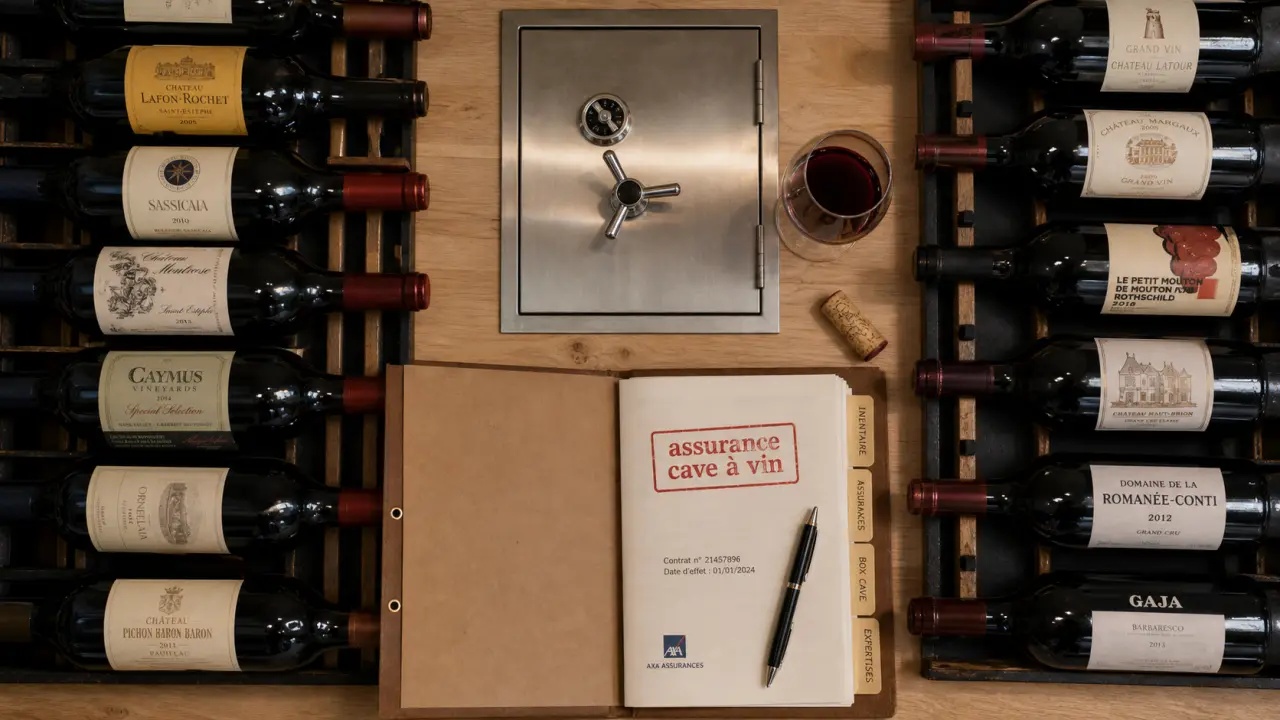
Une cave à vin peut contenir quelques bouteilles de plaisir, un stock de plusieurs milliers d’euros ou une collection de grands crus valorisée à des dizaines de milliers d’euros. Sa protection ne dépend pourtant pas d’une seule règle. L’assurance cave à vin repose surtout sur trois éléments : l’emplacement des bouteilles, leur valeur réelle et les garanties prévues dans votre contrat d’assurance habitation.
Avant de souscrire une option, vérifiez si votre cave est déjà couverte, dans quelles limites, et dans quels cas vous pourriez être indemnisé en cas de vol, d’incendie, de dégât des eaux ou de panne d’armoire-cave.
Le premier critère : où se trouve votre cave à vin ?
L’assureur regarde autant le bien assuré que son lieu de stockage. Deux caves identiques en valeur peuvent être traitées différemment si l’une se situe dans l’habitation principale et l’autre dans un local séparé.
Estimation de valeur de cave
* Estimation non contractuelle. Ce calcul est fourni à titre indicatif pour vous aider à évaluer votre patrimoine viticole. Il ne constitue pas une expertise officielle ni une base pour un contrat d’assurance.
Cave intégrée au logement : souvent rattachée au capital mobilier
Si votre cave à vin se trouve dans votre maison, votre appartement ou une pièce attenante clairement incluse dans le logement assuré, les bouteilles peuvent être considérées comme du contenu mobilier. Elles entrent alors, selon les contrats, dans le capital mobilier déclaré au titre de l’assurance multirisque habitation.
Cette couverture n’est pas automatique dans son étendue. Le contrat peut prévoir un plafond de garantie, une franchise ou des règles particulières pour les bouteilles rares assimilées à des objets de valeur. Une garantie vol peut, par exemple, couvrir un contenu jusqu’à 2 000 € dans certaines conditions contractuelles, mais ce montant peut rester insuffisant si votre cave dépasse déjà plusieurs milliers d'euros.
Cave extérieure, garage ou dépendance : la déclaration devient essentielle
Une cave située dans un garage séparé, une dépendance, un local extérieur ou une cave d’immeuble n’est pas toujours couverte d’office. L’assureur peut demander que cette dépendance soit mentionnée au contrat, avec sa surface, son usage, son niveau de sécurité et parfois sa distance par rapport au logement principal.
En copropriété, la vérification est utile aussi. L’assurance de l’immeuble protège généralement les parties communes, mais pas nécessairement vos bouteilles stockées dans une cave privative. Si vous êtes locataire, votre assurance habitation peut couvrir vos biens personnels, mais uniquement dans les limites prévues et si le local concerné est bien déclaré.
Ce que l’assurance habitation peut couvrir, et ce qu’elle laisse parfois de côté
La multirisque habitation sert de base. Elle peut intervenir lorsque les bouteilles sont endommagées ou volées à la suite d’un sinistre garanti. Mais la présence du mot “cave” dans votre logement ne suffit pas : il faut que le risque soit prévu, que les conditions soient respectées et que la valeur soit justifiable.
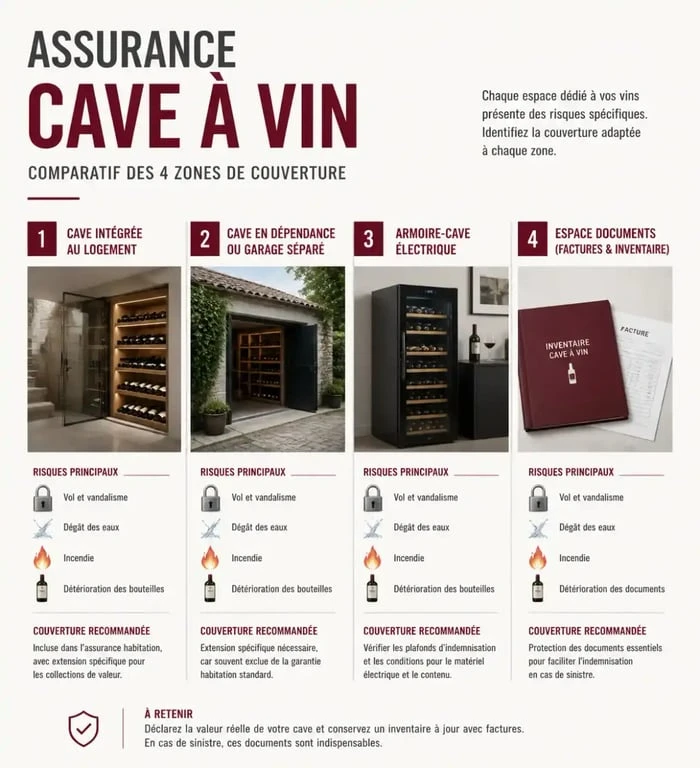
Les sinistres généralement à vérifier dans le contrat
Les garanties les plus importantes pour une cave à vin sont la garantie incendie, la garantie vol, les dégâts des eaux, l’explosion, le vandalisme et la catastrophe naturelle lorsque celle-ci est reconnue selon la procédure applicable. Certains contrats peuvent aussi prévoir une prise en charge en cas de bris accidentel ou d’effondrement accidentel du support de stockage, par exemple si des casiers ou des étagères s’écroulent.
- Vol ou cambriolage : attention aux exigences de sécurité, comme une serrure multipoints, une porte renforcée ou une cave fermée à clé.
- Incendie et explosion : les bouteilles peuvent être détruites par le feu, la fumée ou la chaleur excessive.
- Dégât des eaux : une fuite, une infiltration ou une inondation peut détériorer les étiquettes, les cartons, les bouchons et les conditions de conservation.
- Vandalisme : il peut être couvert s’il est lié à une intrusion ou à un événement garanti.
- Catastrophe naturelle : la prise en charge dépend notamment de la reconnaissance officielle de l’événement.
Les exclusions et limites à ne pas sous-estimer
Les exclusions varient d’un assureur à l’autre, mais certaines situations reviennent souvent : cave non déclarée, dépendance non couverte, absence de dispositif de fermeture, valeur non prouvée, humidité progressive, mauvaise conservation ou variation lente de température. L’assurance indemnise plus facilement un événement soudain et garanti qu’une dégradation diffuse liée à un défaut d’entretien.
Le contrat agit comme un filtre. Il ouvre droit à indemnisation seulement si le sinistre correspond aux garanties, au lieu déclaré et aux preuves fournies. Une bouteille prestigieuse sans facture, stockée dans une cave non mentionnée, peut se retrouver bloquée au moment du remboursement. À l’inverse, un inventaire daté, des photos, des factures et une cave correctement déclarée rendent le dossier plus clair pour l’assureur.
Quand une garantie spécifique cave à vin devient utile
Il n’est pas obligatoire en France d’assurer une cave à vin avec un contrat dédié. En revanche, dès que la valeur du stock augmente, la couverture standard de l’assurance habitation peut devenir trop basse ou trop imprécise.
Le seuil réel n’est pas seulement financier
Le besoin d’une option spécifique dépend bien sûr du montant total des bouteilles, mais aussi de leur nature. Une cave composée de vins courants renouvelés régulièrement ne se traite pas comme une collection de grands crus, de millésimes rares ou de bouteilles acquises pour leur valeur patrimoniale.
Si votre cave vaut plusieurs milliers d'euros, demandez à votre assureur comment ce montant est intégré dans le capital mobilier. Si elle atteint des dizaines de milliers d'euros, une garantie objets de valeur, une extension spécifique cave à vin ou un contrat dédié à une collection peut être plus adapté. Dans certains cas, une valeur agréée par un expert permet de limiter les discussions au moment du sinistre.
Comparer les solutions selon votre profil
| Situation | Protection à vérifier | Point de vigilance |
|---|---|---|
| Cave dans le logement principal | Capital mobilier de l’assurance habitation | Plafond de garantie et franchise |
| Cave en dépendance ou garage séparé | Extension dépendances | Déclaration du local et sécurité exigée |
| Collection de grands crus | Option objets de valeur ou contrat dédié | Valeur déclarée, expertise, justificatifs |
| Armoire-cave électrique | Garantie appareil, constructeur ou extension | Panne, limite de temps et altération du vin |
Cette comparaison ne remplace pas la lecture de vos conditions générales, mais elle aide à poser les bonnes questions. Le bon contrat n’est pas forcément le plus large : c’est celui qui correspond à la localisation, à la valeur et au risque réel de votre cave.
Armoire-cave : un cas à part entre électroménager et conservation du vin
Une armoire-cave n’est pas une cave maçonnée : c’est un appareil électroménager destiné à maintenir une température constante, parfois avec un contrôle hygrométrique. Son assurance suit donc une logique différente, car le sinistre peut venir de l’appareil lui-même.
Panne, garantie constructeur et extension
Si l’armoire-cave tombe en panne, il faut d’abord regarder la garantie légale, la garantie constructeur ou l’éventuelle garantie commerciale proposée par le vendeur. Ces garanties sont limitées dans le temps et portent généralement sur l’appareil, pas automatiquement sur la valeur des bouteilles altérées par une température excessive.
Certains contrats habitation ou extensions peuvent prévoir une garantie dommages électriques ou une couverture des denrées et contenus sensibles, mais les conditions sont strictes. Il faut notamment distinguer la réparation de l’appareil, la perte de qualité du vin et la preuve que l’altération résulte bien d’un dysfonctionnement soudain.
Prévenir les pertes avant de penser indemnisation
Installez l’armoire-cave dans un endroit ventilé, à l’écart des sources de chaleur, et évitez de la surcharger. Conservez la notice, la facture, les preuves d’entretien éventuelles et, pour les bouteilles importantes, un inventaire séparé. Un relevé périodique de température peut aussi aider à repérer un problème avant qu’il ne devienne irréversible.
Préparer son dossier pour être indemnisé sans mauvaise surprise
Le moment du sinistre n’est pas le bon moment pour reconstituer la valeur d’une cave. L’indemnisation dépend souvent de la qualité des preuves, du capital déclaré, des plafonds de remboursement et de la franchise prévue au contrat.
Les justificatifs à conserver
Gardez les factures d’achat, certificats d’authenticité, estimations, photos des bouteilles, vues d’ensemble des casiers et inventaire actualisé. Pour les bouteilles achetées depuis longtemps, notez au minimum le domaine, l’appellation, le millésime, la quantité et l’état général. Si la cave prend de la valeur, une expertise peut aider à fixer une valeur agréée.
- Photographier les bouteilles les plus coûteuses, étiquettes visibles.
- Mettre à jour l’inventaire après chaque achat ou consommation importante.
- Conserver les factures en version numérique et papier.
- Déclarer la dépendance ou l’augmentation de valeur à l’assureur.
- Vérifier les montants maxima de garanties et les franchises applicables.
Les bons réflexes après un sinistre
Prévenez rapidement votre assureur, sécurisez les lieux si nécessaire et ne jetez pas les bouteilles endommagées avant accord ou constat. Prenez des photos, rassemblez les justificatifs et décrivez précisément l’origine du sinistre : fuite d’eau, intrusion, incendie, panne, effondrement du support ou vandalisme.
En pratique, la meilleure assurance cave à vin commence avant la signature : déclarer le bon lieu, ajuster le capital mobilier, signaler les grands crus, conserver les preuves et renforcer la sécurité physique. Une serrure 3 points, une porte solide, des casiers stables et une ventilation correcte ne remplacent pas un contrat, mais ils réduisent le risque et renforcent la crédibilité de votre dossier si un événement survient.

- Cave à vin polyvalente : 2 zones suffisent-elles pour vieillir, conserver et servir ? - 13 septembre 2026
- Cave à vin de vieillissement : 5 conditions pour préserver vos vins de garde - 9 septembre 2026
- Vin primeur : plaisir immédiat ou achat anticipé pour bâtir sa cave ? - 8 septembre 2026